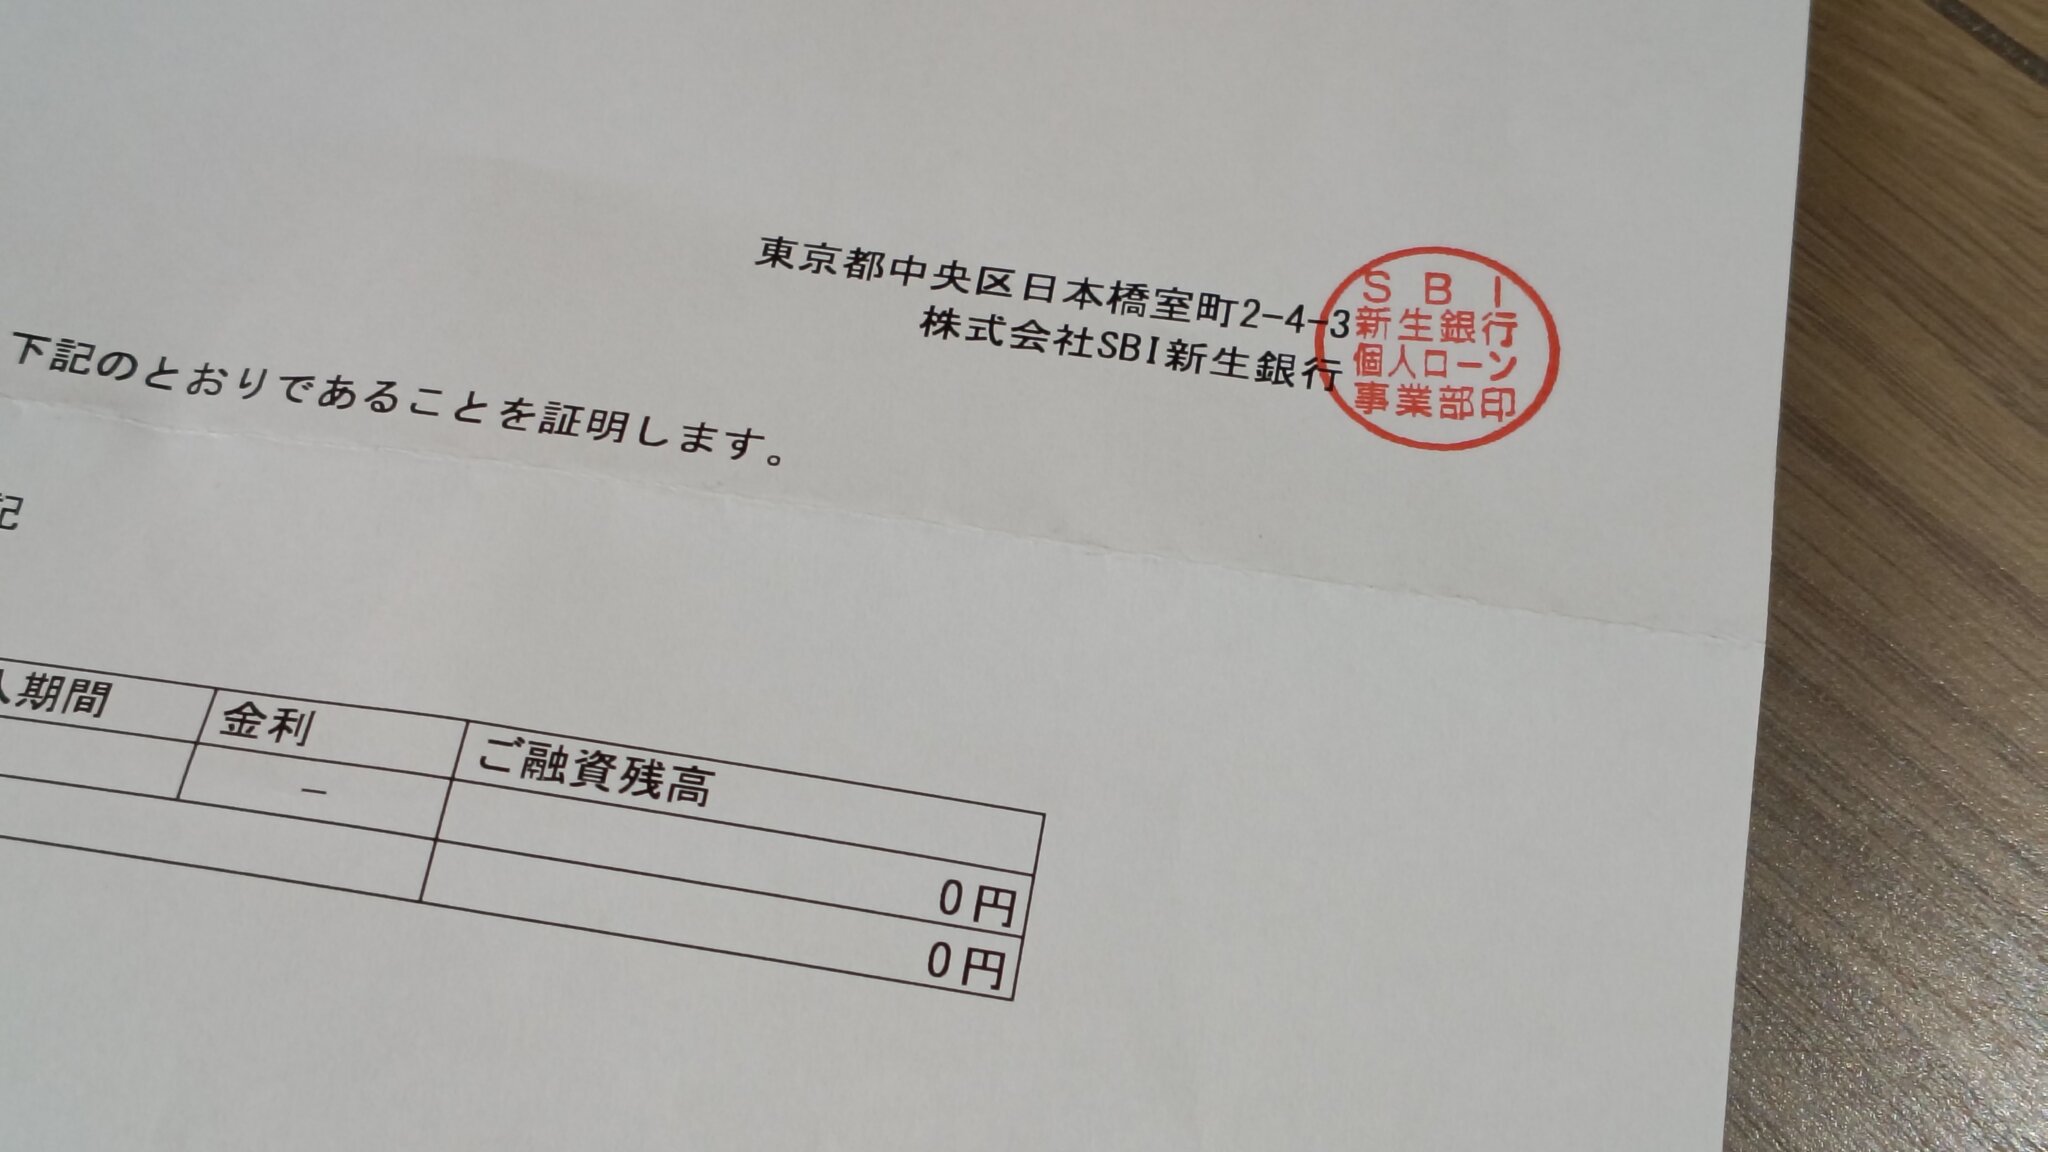
2,015年末から借りていた住宅ローンを一括返済しました。約11年間で返済となりましたが、この間に借りていた新生銀行はSBI新生銀行へ変わりましたし、支店名も広島支店からヒロシマ支店へと変わりました。住んでいる物件も築35年と、なかなかの年代物になりました。借入から10年が経過したところで住宅ローン減税もなくなりましたし、どうしようか考えていたのですが、ちょうど良いタイミングでの一括返済かもしれません。
問題は返済のための資金をどこから持ってくるかでした。色々と考えて、今回は100円/USDの頃にアメリカの「Union Bank」を通して「Firstrade Securities」という証券会社へ入れていた資金を日本に戻すことにしました。入れている間にS&P500は2.5倍になっていますし、為替も1.5倍になり、そろそろ戻しても良いかと思ったことが大きな理由ですが、ここ2年続けて北米を訪れなければ、この選択はしなかっただろうとも思います。
住宅ローンを借りていた銀行は買収されて「SBI新生銀行」に変わりましたが、「Union Bank」も買収されて「US Bank」という全く別の名前に変わっていました。「US Bank」に変わってから送金をしていなかったのですが、いざ送金しようとするとアメリカの電話番号が必須という設定に変わっており、問い合わせたところ電話で振込を依頼するしかないという結論になりました。
日本の銀行でも電話での振込は経験しておらず、まさかアメリカの銀行でインターネットがない時代の振込方法を経験するとは思いませんでした。振込金額に関わらず手数料はUSD30とのことで、手数料もかなり高額でした。それよりも、電話で間違えず振込先や金額を指定することができるだろうかと、実際に入金がされるまでは緊張していました。少し前から勉強しているフォネティックコードが役に立つ機会が、こんなに早く訪れるとは思わず、無駄な勉強はないなと実感しました。
「SBI新生銀行」で住宅ローンを借りていると、振込手数料が10回まで無料だったり、セブン銀行ATMが何回でも無料で使用できていたので、便利に使っていたので、その点だけは残念ですが、最近は現金を使う機会が減ったことでATMを利用することもほとんどなくなりましたし、あまり影響はないかもしれません。
これから先も「Union Bank」の振込が電話でしかできないのであれば、どこか他の銀行へ変わることを考えないといけません。アメリカに住んでいるわけではないので、口座を開きにくいですし、どうすればアメリカに口座は残しつつスムーズに取引ができるようになるか、考えたいと思います。